
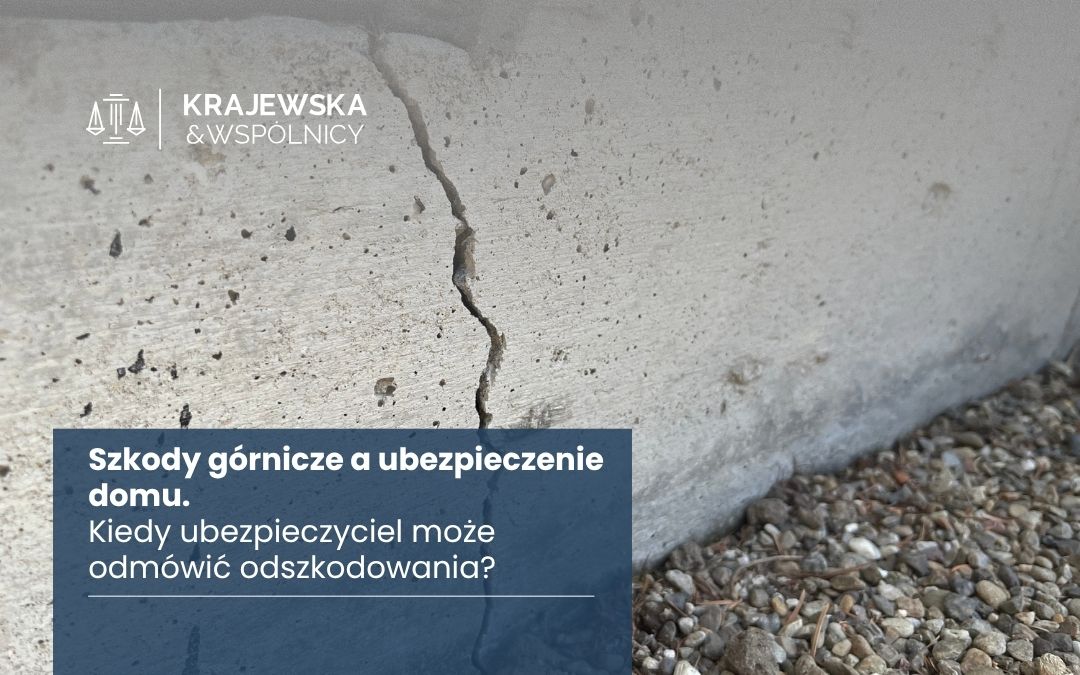
Ubezpieczenie domu ma chronić Twój majątek przed nieprzewidzianymi zdarzeniami. Jeśli mieszkasz na terenie objętym wpływami eksploatacji górniczej, na przykład w Katowicach, Bytomiu, Rybniku czy Rudzie Śląskiej, możesz zakładać, że polisa pokryje również koszty naprawy pękniętych ścian, uszkodzonych fundamentów lub przechylonego budynku. Czy jednak szkody górnicze a ubezpieczenie domu to zawsze kwestia objęta ochroną ubezpieczeniową?
W praktyce uzyskanie odszkodowania z polisy za szkody górnicze bywa problematyczne. W ogólnych warunkach ubezpieczenia (OWU) wielu towarzystw znajdują się wyłączenia odpowiedzialności za szkody spowodowane działalnością górniczą. Nie oznacza to jednak, że każde uszkodzenie nieruchomości położonej w pobliżu kopalni automatycznie pozostaje poza ochroną. Znaczenie mają treść umowy ubezpieczenia, zakres ochrony oraz rzeczywista przyczyna powstania szkody.
Czy ubezpieczenie domu obejmuje szkody górnicze?
Polisy mieszkaniowe chronią zazwyczaj przed określonymi zdarzeniami losowymi, takimi jak pożar, zalanie, huragan czy uderzenie pioruna. Szczegółowy zakres ochrony, a także jej ograniczenia, określają ogólne warunki ubezpieczenia. Dlatego jeśli zastanawiasz się, czy ubezpieczenie domu obejmuje szkody górnicze, w pierwszej kolejności sprawdź zapisy swojej polisy.
Szkody górnicze są często wyłączane z ochrony ubezpieczeniowej. Potwierdza to Rzecznik Finansowy, który w materiałach dotyczących ubezpieczeń mieszkaniowych wymienia je wśród typowych wyłączeń odpowiedzialności.
Nawet szeroki pakiet ochrony nie gwarantuje więc odszkodowania za uszkodzenia spowodowane ruchem zakładu górniczego. Dotyczy to również ubezpieczeń typu all risks. Mimo szerokiego zakresu ochrony mogą one zawierać wyłączenia dotyczące określonych przyczyn szkód.
Jeśli chcesz ustalić, czy Twoja polisa obejmuje szkody górnicze, zwróć uwagę na zapisy dotyczące działalności górniczej, wstrząsów oraz zapadania się gruntu. Samo określenie polisy jako ubezpieczenia od wszystkich ryzyk nie przesądza o tym, że każde uszkodzenie budynku zostanie objęte ochroną.
Czy ubezpieczyciel może odmówić odszkodowania za szkody górnicze?
Samo położenie nieruchomości na terenie oddziaływania eksploatacji górniczej nie uzasadnia automatycznej odmowy wypłaty odszkodowania. Aby zastosować wyłączenie odpowiedzialności, należy ustalić, czy w danej sprawie rzeczywiście zachodzą okoliczności wskazane w OWU.
Pęknięcia ścian, uszkodzenia fundamentów i deformacje konstrukcji mogą mieć różne przyczyny. Nie każde uszkodzenie budynku znajdującego się na terenie górniczym musi wynikać z działalności górniczej. Dlatego znaczenie mają zarówno postanowienia umowy, jak i zasady rozkładu ciężaru dowodu.
Szczególnej uwagi wymagają polisy typu all risks. Jeżeli ubezpieczony wykaże wystąpienie zdarzenia objętego podstawowym zakresem ochrony, ubezpieczyciel powołujący się na wyłączenie powinien wykazać przesłanki jego zastosowania. Nie wystarczy samo przypuszczenie, że uszkodzenia mają pochodzenie górnicze, oparte wyłącznie na lokalizacji budynku.
Jeśli otrzymałeś odmowę wypłaty odszkodowania za szkody górnicze, istotne jest zatem sprawdzenie uzasadnienia decyzji oraz postanowień polisy. Dopiero analiza tych dokumentów pozwala ocenić, czy ubezpieczyciel prawidłowo zastosował wyłączenie odpowiedzialności.
Szkody górnicze a ubezpieczenie domu. Co zrobić, gdy ubezpieczyciel i przedsiębiorca górniczy odmawiają odpowiedzialności?
Zdarza się, że zarówno ubezpieczyciel, jak i przedsiębiorca górniczy odmawiają odpowiedzialności za te same uszkodzenia budynku. Ubezpieczyciel wskazuje wtedy na górnicze pochodzenie szkody i wyłączenie przewidziane w OWU. Z kolei przedsiębiorca górniczy zaprzecza związkowi szkody z eksploatacją, powołując się na prognozy deformacji terenu, wskaźniki wpływów górniczych lub brak przekroczenia określonych parametrów.
W takiej sytuacji właściciel nieruchomości otrzymuje dwa sprzeczne stanowiska. Pamiętaj, że odmowa ubezpieczyciela nie stanowi dowodu odpowiedzialności przedsiębiorcy górniczego. Podobnie odmowa przedsiębiorcy nie przesądza o odpowiedzialności ubezpieczyciela. Każde z tych stanowisk wymaga odrębnej oceny prawnej i faktycznej.
W ustaleniu przyczyny uszkodzeń może pomóc analiza dokumentacji budowlanej, warunków gruntowych, przebiegu eksploatacji oraz występujących wstrząsów. W postępowaniu sądowym istotnym dowodem mogą być opinie niezależnych biegłych odpowiednich specjalności. Ich zadaniem jest zbadanie przyczyn i mechanizmu powstawania uszkodzeń, a nie bezkrytyczne przyjmowanie ocen przedstawianych przez którąkolwiek ze stron.
Jeżeli więc zarówno ubezpieczyciel, jak i przedsiębiorca górniczy odmawiają wypłaty odszkodowania, konieczne może być ustalenie rzeczywistej przyczyny szkody na podstawie dokumentów i dowodów technicznych. Dopiero takie ustalenia pozwalają ocenić, wobec którego podmiotu mogą przysługiwać roszczenia.
Kto odpowiada za szkody górnicze w domu?
Odpowiedzialność za szkody spowodowane ruchem zakładu górniczego regulują art. 144 i następne ustawy z dnia 9 czerwca 2011 r. – Prawo geologiczne i górnicze. Zgodnie z art. 146 ust. 1 za szkodę odpowiada przedsiębiorca prowadzący ruch zakładu górniczego, wskutek którego wystąpiła szkoda.
Jest to co do zasady odpowiedzialność na zasadzie ryzyka. Oznacza to, że poszkodowany nie musi wykazywać winy przedsiębiorcy górniczego. Powinien jednak wykazać szkodę oraz związek przyczynowy pomiędzy nią a ruchem zakładu górniczego.
Nie zawsze odpowiedzialność ponosi tylko jeden przedsiębiorca. Prawo geologiczne i górnicze reguluje również przypadki udziału kilku podmiotów w powstaniu szkody oraz sytuacje, w których nie można ustalić sprawcy. Jeżeli nie istnieje przedsiębiorca odpowiedzialny za szkodę ani jego następca prawny, zastosowanie mogą znaleźć przepisy dotyczące odpowiedzialności Skarbu Państwa.
Dlatego ustalenie, kto odpowiada za szkody górnicze w Twoim domu, wymaga niekiedy zbadania historii eksploatacji, przekształceń własnościowych oraz likwidacji zakładów górniczych. Sama lokalizacja nieruchomości nie przesądza jeszcze o tym, który podmiot powinien naprawić szkodę.
Czy ubezpieczenie domu wyklucza odszkodowanie od przedsiębiorcy górniczego?
Posiadanie polisy mieszkaniowej nie pozbawia Cię prawa do dochodzenia roszczeń od przedsiębiorcy górniczego. Odpowiedzialność ubezpieczyciela wynika z umowy ubezpieczenia, natomiast odpowiedzialność przedsiębiorcy górniczego opiera się na Prawie geologicznym i górniczym oraz odpowiednio stosowanych przepisach Kodeksu cywilnego. Są to odrębne podstawy prawne.
Jeżeli szkoda jest objęta polisą, istnienie innego podmiotu odpowiedzialnego za jej powstanie samo w sobie nie zwalnia ubezpieczyciela z obowiązku spełnienia świadczenia. Znaczenie ma jednak rzeczywisty zakres ochrony i to, czy w danej sprawie nie zachodzi wyłączenie odpowiedzialności.
Zgodnie z art. 828 § 1 Kodeksu cywilnego, o ile nie umówiono się inaczej, z dniem zapłaty odszkodowania przez ubezpieczyciela roszczenie ubezpieczającego przeciwko osobie trzeciej odpowiedzialnej za szkodę przechodzi z mocy prawa na ubezpieczyciela do wysokości wypłaconego odszkodowania.
Oznacza to, że po wypłacie odszkodowania ubezpieczyciel może dochodzić odpowiedniej kwoty od podmiotu odpowiedzialnego za szkodę. Nie można jednak uzyskać podwójnej rekompensaty za tę samą szkodę. Rozliczenie roszczeń zależy od zakresu odpowiedzialności poszczególnych podmiotów oraz wysokości wypłaconych świadczeń.
Szkody górnicze a ubezpieczenie domu – komentarz eksperta
Wyłączenia szkód górniczych z ubezpieczenia nieruchomości są rzeczywistą praktyką rynkową. Nie oznacza to jednak, że zakład ubezpieczeń może automatycznie odmówić odszkodowania za uszkodzenia budynku położonego w rejonie działalności kopalni.
Kluczowe jest ustalenie rzeczywistej przyczyny szkody. Szczególnie trudne są sytuacje, w których ubezpieczyciel wskazuje na działalność górniczą, podczas gdy przedsiębiorca górniczy zaprzecza istnieniu związku przyczynowego. Żadne z tych stanowisk samoistnie nie rozstrzyga sprawy.
Istotną rolę odgrywają wówczas niezależni biegli sądowi. Ich zadaniem jest obiektywna analiza materiału dowodowego, weryfikacja ocen przedstawianych przez strony oraz ustalenie mechanizmu powstania uszkodzeń. Odmowa ubezpieczyciela czy przedsiębiorcy górniczego nie powinna być więc traktowana jako ostateczne rozstrzygnięcie o prawach poszkodowanego.
Adw. Daniel Kierpiec
Podsumowanie. Czy po odmowie ubezpieczyciela można dochodzić odszkodowania za szkody górnicze?
Wiele polis mieszkaniowych wyłącza szkody związane z działalnością górniczą. Sama lokalizacja budynku w rejonie eksploatacji górniczej nie wystarczy jednak, aby automatycznie odmówić świadczenia. Konieczne jest zbadanie OWU oraz ustalenie rzeczywistej przyczyny uszkodzeń.
Jeżeli szkoda pozostaje w związku z ruchem zakładu górniczego, właściciel nieruchomości może dochodzić jej naprawienia od podmiotu odpowiedzialnego na podstawie Prawa geologicznego i górniczego. Odmowa ubezpieczyciela lub przedsiębiorcy górniczego, a nawet odmowa obu podmiotów, nie przesądza automatycznie o braku podstaw do dochodzenia roszczeń. Znaczenie mają dokumentacja, ustalenia techniczne oraz właściwe określenie podstawy prawnej roszczenia.
Jeżeli Twój dom został uszkodzony, zweryfikuj zarówno warunki ubezpieczenia, jak i możliwość dochodzenia odszkodowania od przedsiębiorcy górniczego. Pozwoli Ci to ocenić, jakie podstawy prawne mogą mieć zastosowanie w Twojej sytuacji.
Najczęstsze pytania:
Czy ubezpieczenie domu obejmuje szkody górnicze?
Nie zawsze. Wiele polis mieszkaniowych zawiera wyłączenia odpowiedzialności za szkody spowodowane działalnością górniczą. O tym, czy konkretne uszkodzenie zostanie objęte ochroną, decydują postanowienia umowy, OWU oraz ustalona przyczyna szkody.
Czy ubezpieczyciel może odmówić odszkodowania za pęknięcia ścian spowodowane eksploatacją górniczą?
Ubezpieczyciel może powołać się na wyłączenie odpowiedzialności przewidziane w OWU, jeżeli znajduje ono zastosowanie w danej sprawie. Sama lokalizacja budynku na terenie górniczym nie wystarcza jednak do automatycznego uzasadnienia odmowy. Znaczenie mają zapisy polisy i dowody dotyczące przyczyny uszkodzeń.
Co zrobić, gdy ubezpieczyciel i przedsiębiorca górniczy odmawiają wypłaty odszkodowania?
W takiej sytuacji warto przeanalizować uzasadnienia obu odmów, dokumentację budowlaną, warunki ubezpieczenia oraz dostępne materiały dotyczące eksploatacji górniczej. W zależności od okoliczności sprawy znaczenie może mieć również opinia biegłego, który oceni mechanizm powstania uszkodzeń i ich przyczynę.